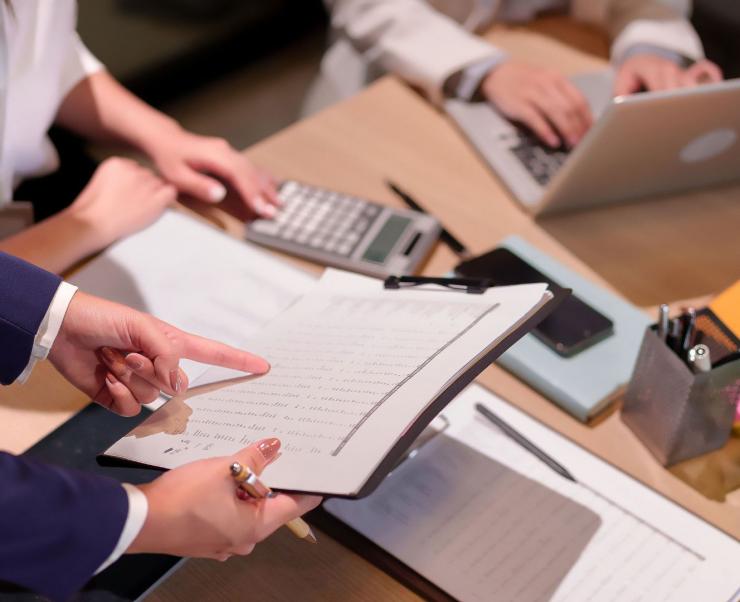
Nghị định 255/2026/NĐ-CP mang đến nhiều thay đổi đáng chú ý trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết. Các nội dung mới tập trung vào việc làm rõ khái niệm, quan hệ liên kết, nghĩa vụ kê khai, Báo cáo lợi nhuận liên quốc gia và hồ sơ xác định giá giao dịch liên kết. Doanh nghiệp cần chủ động rà soát để bảo đảm tuân thủ từ kỳ tính thuế năm 2026.
Tổng Quan Về Nghị Định 255/2026/NĐ-CP
Nghị định 255/2026/NĐ-CP được Chính phủ ban hành ngày 30/06/2026, quy định về quản lý thuế đối với các giao dịch liên kết của doanh nghiệp có quan hệ liên kết. Nghị định chính thức có hiệu lực từ ngày 01/07/2026 và được áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
So với các quy định trước đây, nghị định 255/2026/NĐ-CP tiếp tục hoàn thiện cơ chế quản lý giao dịch liên kết theo hướng đồng bộ với luật quản lý thuế năm 2025 và các quy định liên quan đến thuế tối thiểu toàn cầu.
Đáng chú ý, công văn 4697/CT-CS ngày 09/07/2026 của Cục Thuế đã giới thiệu và hướng dẫn triển khai một số điểm mới của nghị định, giúp doanh nghiệp có cơ sở thuận lợi hơn khi áp dụng.
Xem thêm: Top 10 Công Ty Dịch Vụ Kế Toán Trọn Gói Uy Tín Tại TP.HCM
Những Điểm Mới Đáng Chú Ý Của Nghị Định 255/2026/NĐ-CP
Nghị định 255/2026/NĐ-CP có nhiều điều chỉnh quan trọng liên quan đến giao dịch liên kết, từ khái niệm, quan hệ liên kết đến nghĩa vụ kê khai và lập hồ sơ. Dưới đây là những điểm mới doanh nghiệp cần lưu ý khi áp dụng quy định từ kỳ tính thuế năm 2026.
2.1. Bổ sung và làm rõ quy định về giao dịch liên kết
Nghị định 255/2026/NĐ-CP bổ sung và làm rõ một số khái niệm như giao dịch liên kết, công ty mẹ tối cao, hồ sơ quốc gia và hồ sơ toàn cầu. Những điều chỉnh này giúp thống nhất cách hiểu và hỗ trợ doanh nghiệp xác định chính xác giao dịch thuộc phạm vi quản lý giá giao dịch liên kết.
2.2. Thay đổi quy định về các bên có quan hệ liên kết
Nghị định 255/2026/NĐ-CP bổ sung trường hợp xác định quan hệ liên kết thông qua giao dịch mượn, cho mượn giữa doanh nghiệp và cá nhân có liên quan. Doanh nghiệp cần rà soát không chỉ quan hệ sở hữu vốn mà cả các giao dịch tài chính và mối quan hệ thực tế để xác định đúng bên liên kết.
2.3. Tăng ngưỡng doanh thu phải nộp Báo cáo lợi nhuận liên quốc gia
Nghị định 255/2026/NĐ-CP điều chỉnh ngưỡng doanh thu hợp nhất của tập đoàn thuộc diện phải lập và cung cấp báo cáo lợi nhuận liên quốc gia (CbCR). Doanh nghiệp thuộc tập đoàn đa quốc gia cần rà soát doanh thu hợp nhất và nghĩa vụ CbCR để xác định đúng trách nhiệm báo cáo theo quy định mới.
2.4. Bổ sung hình thức nộp Báo cáo lợi nhuận liên quốc gia
Nghị định 255/2026/NĐ-CP bổ sung hình thức nộp Báo cáo lợi nhuận liên quốc gia (CbCR), giúp việc tiếp nhận và trao đổi thông tin thuế thuận lợi hơn. Doanh nghiệp cần cập nhật đối tượng, thời hạn và phương thức nộp CbCR để thực hiện đúng quy định mới.
2.5. Tăng ngưỡng doanh thu được miễn lập hồ sơ xác định giá giao dịch liên kết
Nghị định 255/2026/NĐ-CP điều chỉnh tăng ngưỡng doanh thu để doanh nghiệp được miễn lập hồ sơ xác định giá giao dịch liên kết. Thay đổi này giúp giảm chi phí tuân thủ cho doanh nghiệp đáp ứng đủ điều kiện. Tuy nhiên, doanh nghiệp vẫn phải thực hiện kê khai giao dịch liên kết theo đúng quy định.
2.6. Bổ sung, hoàn thiện các biểu mẫu kê khai giao dịch liên kết
Nghị định 255/2026/NĐ-CP cũng bổ sung và hoàn thiện hệ thống biểu mẫu phục vụ việc kê khai, xác định và quản lý giá giao dịch liên kết.
Đây là nội dung doanh nghiệp cần đặc biệt lưu ý khi lập hồ sơ quyết toán thuế TNDN cho kỳ tính thuế năm 2026. Việc sử dụng biểu mẫu không đúng hoặc bỏ sót thông tin có thể ảnh hưởng đến tính đầy đủ của hồ sơ kê khai.
Quy Định Về Cơ Sở Dữ Liệu Và Quản Lý Giá Giao Dịch Liên Kết
Bên cạnh những thay đổi trực tiếp về nghĩa vụ kê khai, nghị định 255/2026/NĐ-CP tiếp tục quy định về cơ sở dữ liệu sử dụng trong kê khai, xác định và quản lý giá giao dịch liên kết.
Doanh nghiệp có trách nhiệm thực hiện kê khai và xác định giá giao dịch liên kết theo nguyên tắc phù hợp với bản chất giao dịch và các quy định về quản lý thuế. Đồng thời, cơ quan thuế có quyền kiểm tra, đánh giá và quản lý giá giao dịch liên kết theo quy định hiện hành.
Điều này đặt ra yêu cầu doanh nghiệp cần xây dựng hệ thống dữ liệu đầy đủ, nhất quán giữa hồ sơ giao dịch liên kết, báo cáo tài chính, tờ khai thuế và các tài liệu liên quan.
Doanh Nghiệp Cần Lưu Ý Gì Khi Áp Dụng Nghị Định 255/2026/NĐ-CP?
Để thực hiện đúng nghị định 255/2026/NĐ-CP, doanh nghiệp nên chủ động thực hiện một số công việc sau:
- Rà soát quan hệ liên kết: Kiểm tra lại toàn bộ quan hệ sở hữu, vay, cho vay, mượn, cho mượn và các mối quan hệ kiểm soát có liên quan.
- Rà soát giao dịch liên kết: Xác định đầy đủ các giao dịch mua bán hàng hóa, dịch vụ, vay vốn, chuyển nhượng vốn và các giao dịch khác phát sinh với bên liên kết.
- Xác định nghĩa vụ kê khai: Kiểm tra điều kiện kê khai, lập Hồ sơ xác định giá giao dịch liên kết và các trường hợp được miễn.
- Cập nhật biểu mẫu: Sử dụng đúng biểu mẫu và thông tin theo quy định mới khi thực hiện quyết toán thuế.
- Chuẩn bị hồ sơ: Lưu trữ đầy đủ dữ liệu, hợp đồng, chứng từ và tài liệu chứng minh cơ sở xác định giá giao dịch liên kết.
Đặc biệt, doanh nghiệp nên thực hiện rà soát sớm thay vì chờ đến thời điểm quyết toán thuế. Điều này giúp hạn chế rủi ro sai sót và chủ động hơn trong trường hợp cơ quan thuế thực hiện kiểm tra.
Xem thêm: Tư Vấn Thuế Cho Văn Phòng Đại Diện
Kết Luận
Nghị định 255/2026/NĐ-CP mang đến nhiều thay đổi đáng chú ý về quản lý thuế đối với giao dịch liên kết. Doanh nghiệp cần chủ động cập nhật quy định, rà soát giao dịch, nghĩa vụ kê khai và hồ sơ liên quan từ kỳ tính thuế năm 2026 để đảm bảo tuân thủ, hạn chế rủi ro thuế và thuận lợi khi cơ quan thuế kiểm tra.
Kiểm toán Việt Úc đồng hành cùng doanh nghiệp trong việc tư vấn thuế TNCN cho chuyên gia nước ngoài, đánh giá rủi ro cơ sở thường trú và tối ưu tuân thủ thuế theo quy định hiện hành.
Viet Australie
Viet Australia Auditing Company est un organisme d'audit indépendant agréé et créé en 2007 en République socialiste du Vietnam.