






Category:
-
Quy Định Mới Nhất Về Bảo Hiểm Cháy, Nổ Bắt Buộc Theo Điều 23 Nghị Định 67/2023/NĐ – CP
このページはまだ翻訳されていません。 Đối Tượng Nào Phải Chịu Bảo Hiểm Cháy Nổ Bắt Buộc? Các đối tượng bảo hiểm cháy, nổ bắt buộc căn cứ vào Điều 23 Nghị định 67/2023/NĐ-CP là toàn bộ tài sản của cơ sở có nguy hiểm về cháy, nổ, bao gồm: – Nhà, công trình và các tài sản gắn liền…
-
Tóm Tắt Công Văn 2121/TCT-CS Ngày 29/05/2023 Của Tổng Cục Thuế Năm 2023 Lập Hóa Đơn Thuế 8{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c} Cho Năm 2022
このページはまだ翻訳されていません。 1. Thời điểm lập hóa đơn đặc thù: Theo Công văn 2688/BTC-TCT ngày 23/3/2022 và Công văn 3522/TCT-CS ngày 22/9/2022, hóa đơn được ghi thuế suất 8{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c} từ Tháng 2/2022 đến Tháng 12/2022. 2. Lập hóa đơn trong một số trường hợp: – Trường hợp 1: Nếu lập lại hóa đơn năm 2022 do…
-
18 Тревожных Признаков Того, Что Финансовая Отчетность Компании Находится Под Угрозой
Мы все знакомы с управлением нашими личными и деловыми финансами, но иногда легко пропустить важные предупреждающие знаки в финансовых отчетах. В статье ниже давайте рассмотрим 18 признаков, которые предприятия не должны игнорировать, чтобы обеспечить стабильность и успех финансовой отчетности. 1. Постоянная убыль персонала по заработной плате неуклонно растет. 2. Постоянные убытки, но выручка продолжает увеличиваться…
-
企業の財務諸表に問題があることを示す18の警告サイン
私たちは皆、個人や会社の財務管理に慣れていますが、財務諸表の重要な警告サインを見逃しがちです。 以下の記事では、財務諸表の安定性と成功を確保するために企業が無視すべきではない 18 の兆候を見てみましょう。 1. 人員削減が継続的に増加し続けている。 2.赤字が続いているが、収益は年々増加し続けている。 3. 業界としては特に特別なことはありませんが、収益は前年に比べて異常に増加しました。 4. 売上は増加しましたが、売上総利益は減少しました。 5. 売上総利益率(売上総利益/前年度の純収益)が業界または市場の平均と比較して低すぎます。 6. 税引後利益が売上高に比べて低すぎる たとえば、売上高 200 億、税引き後の利益はわずか 1,000 万以下です。 7. ROE(自己資本利益率)比率が銀行金利に比べて低すぎる。 8. 売上原価が収益よりも高い。 9. 年間前払金は継続的に増加します。 10. 販売管理費が急に増加しました。 11. その他の債権(勘定科目 1388)は年々増加しています。 12. 資本はマイナス残高(マイナス資本)です。 13. 期間終了時の残高を除いた給与額。 14. 製造会社の期末の口座 154 の残高はゼロです。 15. サービス会社の期末残高は 154 です (会社によって異なります)。 16. 口座内の現金総額は依然として異常に高額ですが、借りたものです。 17. 大口顧客からの受取総額 + 大口販売者への支払総額 + 融資総額 (仮想請求書出力、仮想入力購入および銀行ローンの符号)。 18. 在庫は増加しますが、売上は減少します…
-
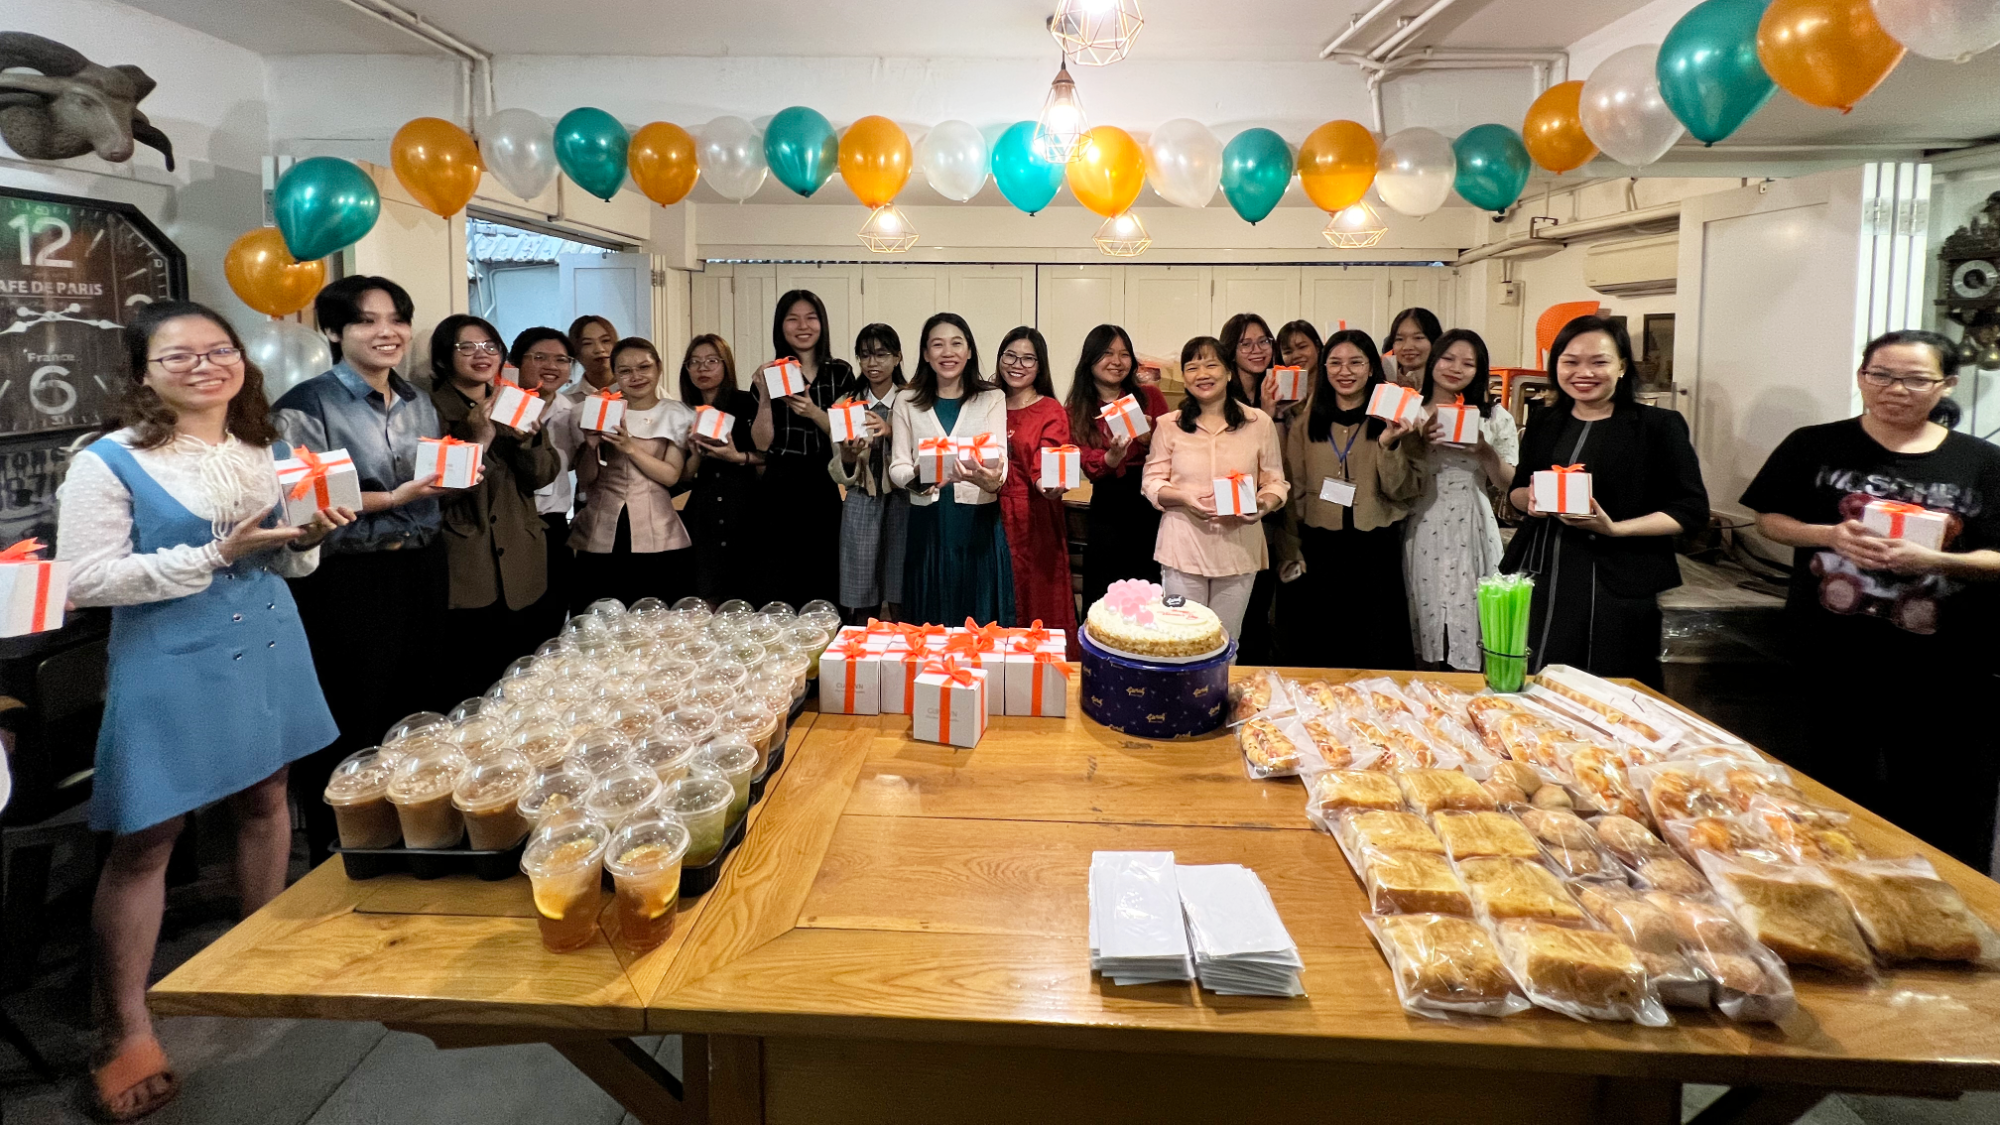
Việt Úc mừng ngày Quốc tế Phụ Nữ
このページはまだ翻訳されていません。 Trọn Vẹn Yêu Thương Dành Cho Một Nửa Yêu Thương Buổi sáng hôm nay, văn phòng Việt Úc tất bật và đông vui hơn thường ngày bởi sự tập trung đông đủ của tất cả các thành viên để mừng ngày Quốc Tế Phụ Nữ – 8/3/2023. Mở đầu chương trình, trong không khí…
-
Rủi Ro Về Thuế Khi Doanh Nghiệp Không Góp Đủ Vốn Điều Lệ
このページはまだ翻訳されていません。 Theo quy định của Luật doanh nghiệp năm 2020 thì doanh nghiệp thành lập phải đăng ký vốn điều lệ. Vốn điều lệ do các thành viên công ty góp khi thành lập công ty. Tuy nhiên sau khi đi vào hoạt động, rất nhiều công ty không góp đủ vốn điều lệ đã…
-
Риски в отношении налогов при недостаточном внесении уставного капитала предприятия
Согласно положениям Закона о предприятиях 2020 года, учрежденные компании должны зарегистрировать свой уставный капитал. Уставный капитал формируется путем взносов участников компании при ее учреждении. Однако после начала деятельности многие компании не вносят достаточное количество зарегистрированного уставного капитала. Невнесение или недостаточное внесение уставного капитала, как предусмотрено, может повлечь за собой различные юридические риски для предприятия. Согласно…
-
企業が出資不足の場合の税金リスク
2020年の企業法の規定によれば、設立された企業は出資を登録しなければなりません。出資は企業のメンバーが会社を設立する際に出す資金です。しかし、事業を開始した後、多くの企業が登録した出資を十分に行っていないことがあります。規定に従わず、または規定の出資を十分に行わない場合、企業には法的リスクが生じます。 2020年6月17日の企業法第59/2020/QH14によれば、第34条第4項によれば、出資金は会社のメンバーや所有者が会社を設立する際に出資または約束した資産の総額を意味し、株式会社を設立する際に売却または登録された株式の総額も含まれます。事業登記証明書の発行日から90日以内に、所有者とメンバーは約束した出資金を完全に出資しなければならず、株主は登録された株式を完全に支払わなければなりません。 90日後に約束した出資を行わない場合、企業は法律による資本削減手続きを行わなければなりません。 したがって、企業を設立した後、そのメンバーは90日以内に登録した出資金を出さなければなりません。 この期間を過ぎても出資金を充足しない場合、企業は資本削減手続きを行わなければなりません。資本削減を行わない場合、企業は税金リスクを含むさまざまなリスクに直面する可能性があります。 税金リスクに関しては、2015年通達第96/2015/TT-BTCの規定および2016年通達第78/2016/TT-BTCの第6条第2項によれば、利子費用は未出資の資本に相当する法人税を計算する際に差し引くことができません。したがって、企業が十分な資本を出資しない場合、利子費用は法人税を計算する際に差し引くことができず、また、規定により誤った申告と税金の遅延に対して罰金を課される可能性があります。また、2016年通達第130/2016/TT-BTCの第1条第3項によれば、十分な資本を出資していない企業には税金還付が行われません。税金還付の対象となる条件を満たしている新たに設立された企業であっても、登録した出資金を十分に出さない場合、付加価値税の還付対象にもならないことがあります。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。
-
9 Kinh Nghiệm Kê Khai Thuế GTGT Khi Có Sai Sót
このページはまだ翻訳されていません。 Kê khai thuế GTGT là một trong những thủ tục tuân thủ quan trọng của doanh nghiệp. Tuy nhiên, không phải lúc nào cũng mọi thứ diễn ra một cách thuận tiện. Sai sót có thể xảy ra, và quản lý chúng một cách hiệu quả là điều cần thiết. Dưới đây là 9…
-
決議 No. 101/2023/QH15 に基づく付加価値税減税政策を規定する政令 No. 44/2023/ND-CP
2023 年 6 月 30 日、政府は、2023 年 6 月 24 日付国会決議第 101/2023/QH15 に従い、付加価値税減税政策を規定する政令第 44/2023/ND-CP を公布しました。 したがって、商品およびサービスのグループに対する付加価値税の減税は、以下の商品およびサービスのグループを除き、現在 10{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c} の税率で適用されます。 まず、電気通信、金融、銀行、証券、保険、不動産取引、金属及びプレハブ金属製品、鉱業製品(石炭鉱業を除く)、石炭コークス、精製石油、化学製品。 (詳細は、この政令とともに発行された付録 I に記載されています)。 第二に、商品やサービスには消費税がかかります。 (詳細は、この政令とともに発行される付録 II に記載されています)。 第三に、情報化法に基づく情報技術。 (詳細は、この政令とともに発行される付録 III に記載されています)。 本条第 1 項に規定する物品及びサービスの種類ごとの付加価値税減税は、輸入、生産、加工、営業、貿易の各段階で一律に適用される。 販売された石炭製品(採掘されて選別され、閉鎖プロセスに従って分類されて販売された石炭の場合を含む)については、付加価値税減税の対象となります。 この政令の付録 I に記載されている石炭製品は、採掘段階以外の他の段階では付加価値税減税の対象にはなりません。 閉鎖的な販売プロセスを実行する企業および経済団体も、販売された石炭製品に対する付加価値税減税の対象となります。 本政令とともに発行される付録 I、II、III に記載されている商品およびサービスが付加価値税の対象ではない場合、またはこの法律の規定に基づいて 5{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c} の付加価値税の対象となる場合、付加価値税は以下の規定に従うものとします。付加価値税法の規定に準拠しており、付加価値税を減額することはできません。 付加価値税の減税 付加価値税の減税に関して、政令は、控除法により付加価値税を計算する事業所は、政令第 1 項の政令番号に指定された商品およびサービスに対して 8{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c} の付加価値税税率を適用できると規定しています。この記事。 売上高パーセント方式で付加価値税を計算する事業所(事業所および個人事業主を含む)は、対象となる商品およびサービスの請求書の発行を実施する際に、付加価値税の計算パーセントを20%減額する権利があります。本条第 1 項に規定されている付加価値税の減税のため。 実施の順序と手順 実施命令と手続きに関して、政令は次のように規定している: 本条第…