


21 November, 2026
활동
2026년 11월 9일, 재무부는 2027년 공익법인에 대한 감사를 수행할 수 있도록 회계감사법인 및 등록 감사인의 활동을 승인하는 결정 제3278/QĐ-BTC호를 발표했습니다.
이에 따라 베트남 오스트레일리아 회계감사 유한책임회사는 2027년 공익법인에 대한 감사 업무를 수행하도록 재무부가 승인한 39개 회계감사법인 명단에 포함되었습니다. 이는 정부가 2016년 7월 1일에 공포한 시행령 제84/2016/NĐ-CP호에 근거하며, 시행령 제151/2018/NĐ-CP호 및 시행령 제134/2020/NĐ-CP호에 의해 개정·보완된 규정에 따른 것입니다.
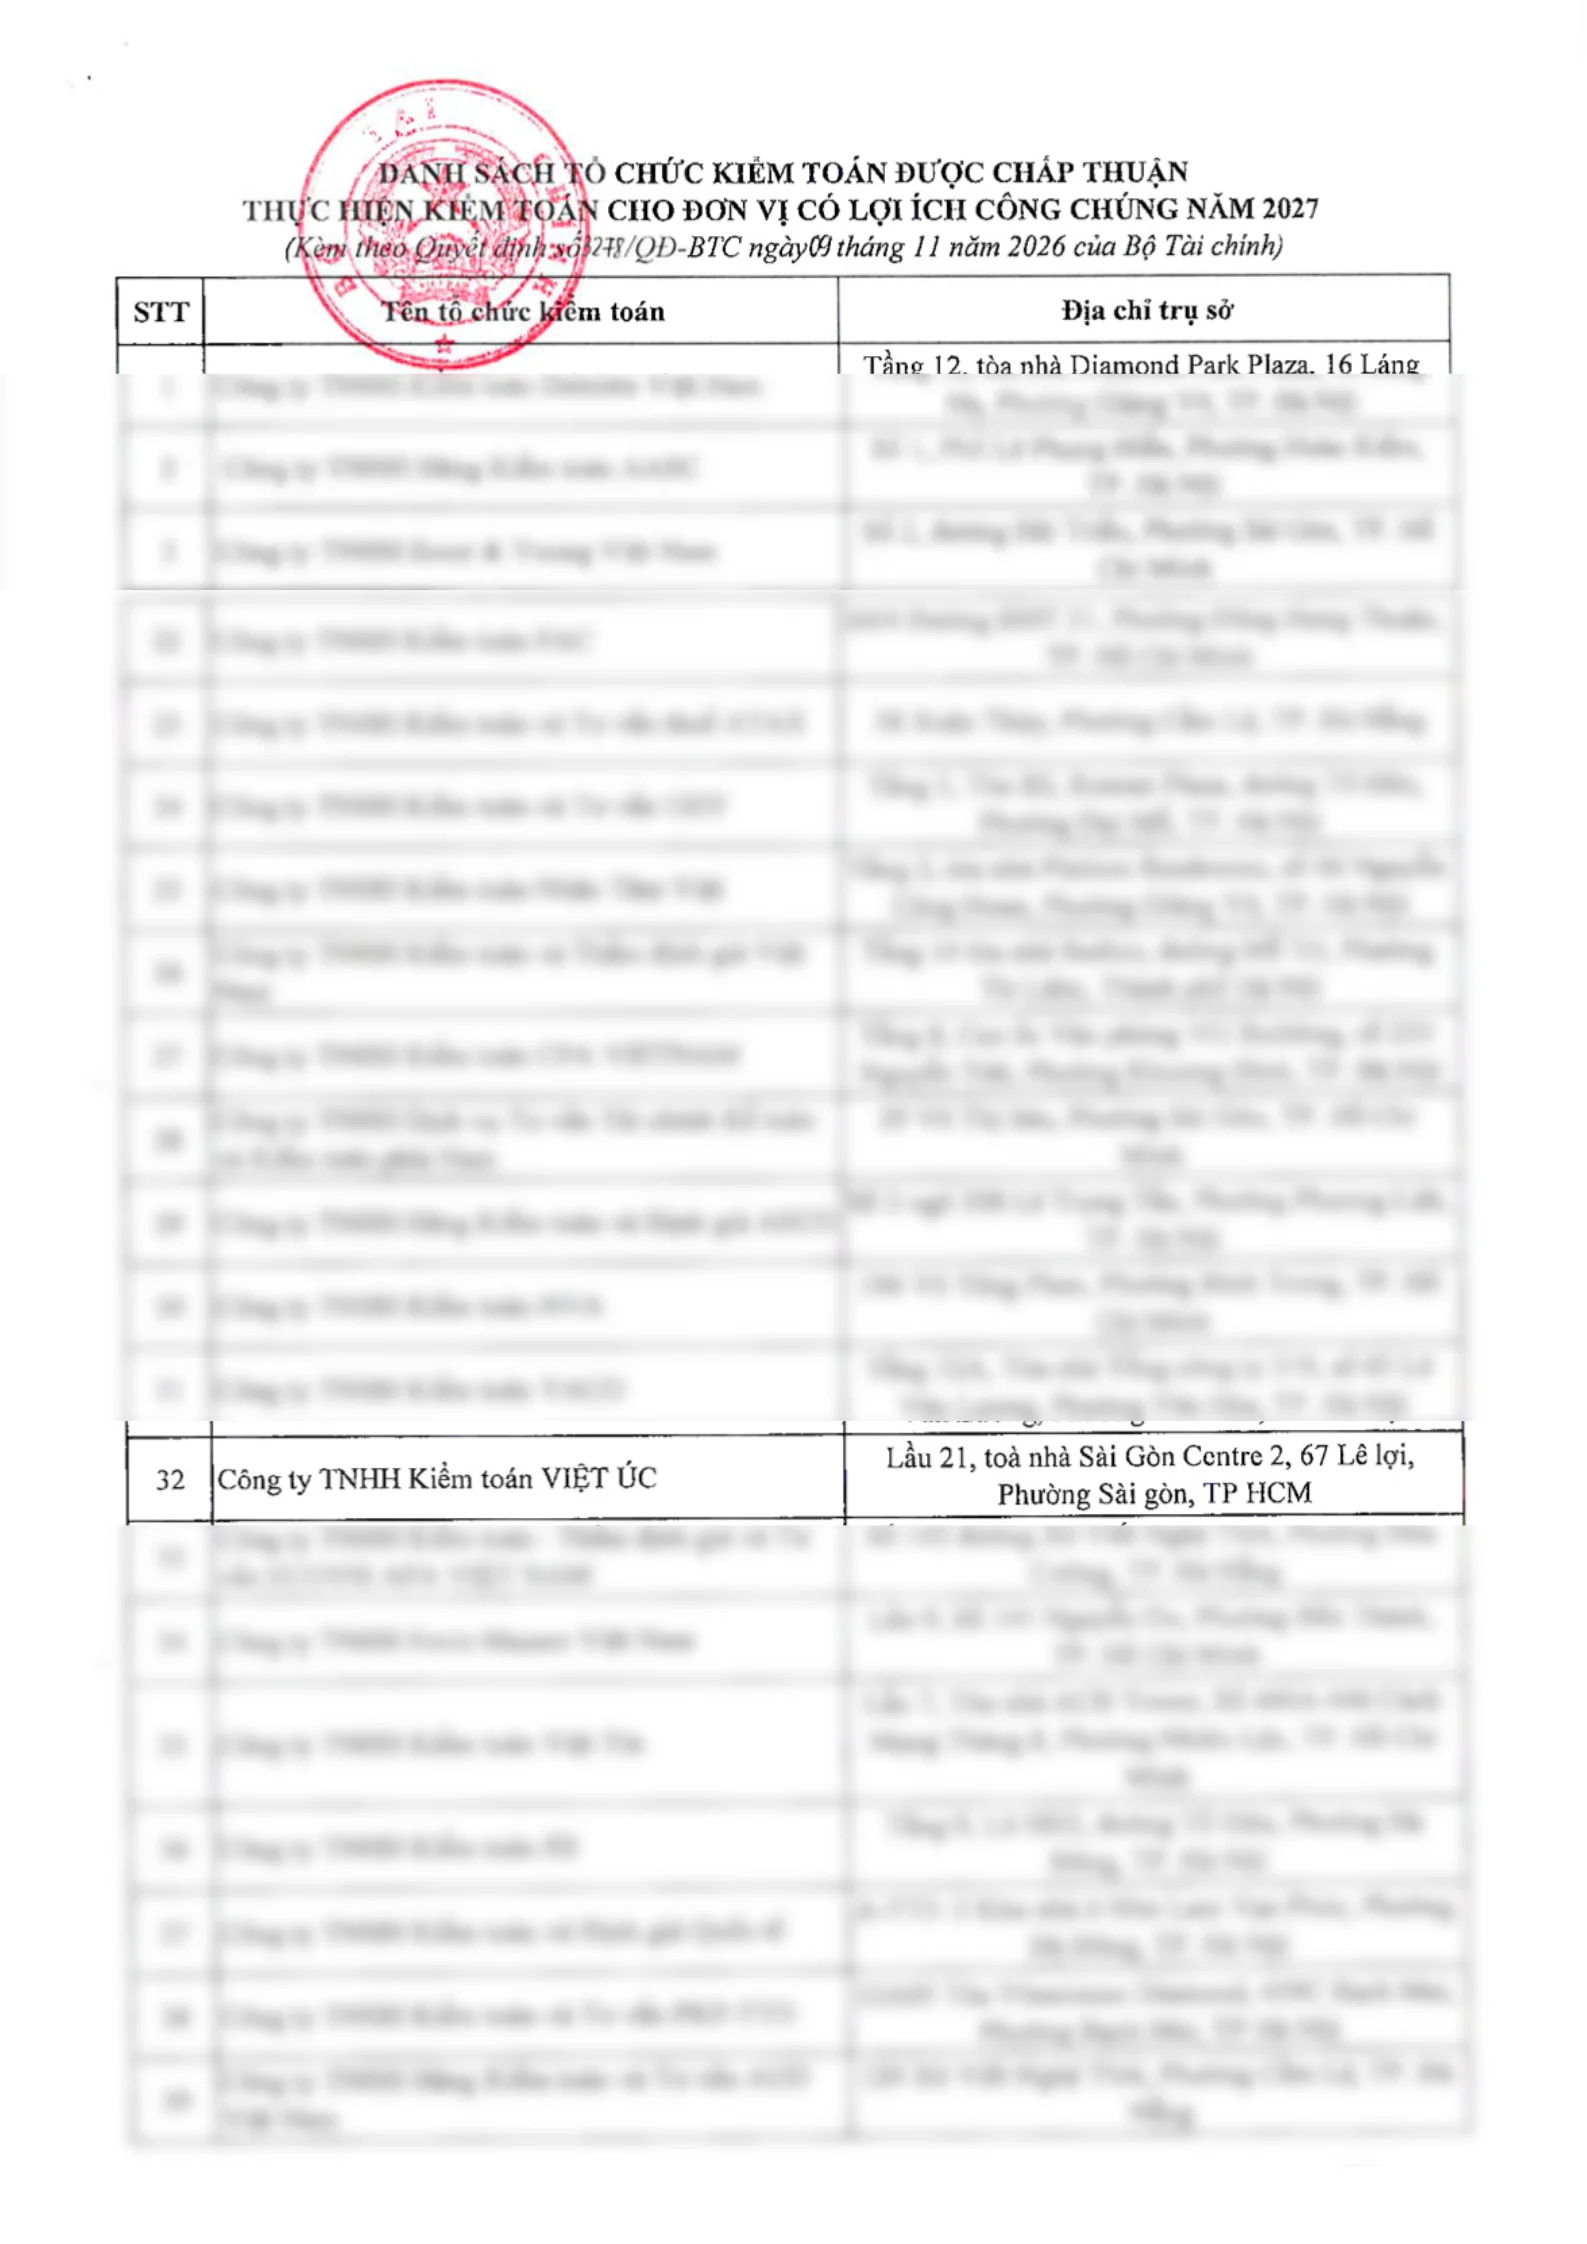
재무부의 지속적인 승인은 베트남 오스트레일리아 회계감사법인의 전문 역량, 등록 감사인으로 구성된 인력의 자격 및 법률에 따른 영업 요건의 지속적인 충족을 인정받았다는 의미입니다.
정부가 2016년 7월 1일에 공포한 시행령 제84/2016/NĐ-CP호 제5조 제1항에 따르면, 승인된 회계감사법인이 갖추어야 할 조건은 다음과 같습니다.
공익법인에 대한 감사 업무 수행이 승인된 회계감사법인은 다음의 모든 조건을 충족해야 합니다.
a) 재무부가 발급한 유효한 감사서비스 사업 적격 인증서를 보유해야 합니다.
b) 자본금 또는 배정자본금(베트남 내 외국 회계감사법인의 지점인 경우)이 60억 동 이상이어야 하며, 재무상태표상 자기자본을 항상 60억 동 이상으로 유지해야 합니다.
c) 등록 감사인이 10명 이상이어야 하며, 이 중 이사 또는 대표이사는 본 시행령 제6조에 규정된 모든 기준을 충족해야 합니다.
d) 베트남에서 최소 24개월 이상 감사 업무를 수행해야 합니다. 해당 기간은 관할 기관이 등록된 등록 감사인 명단을 최초로 확인한 날 또는 감사서비스 사업 적격 인증서를 최초로 발급받은 날부터 감사 업무 수행 등록 신청서를 제출한 날까지 계산합니다.
đ) 등록 신청서를 제출하는 연도의 전년도 10월 1일부터 해당 연도 9월 30일까지 최소 200개 피감사 기관의 연간 재무제표에 대한 감사보고서를 발행해야 합니다.
등록 신청서를 제출하는 연도에 이미 승인을 받은 회계감사법인의 경우, 전년도 10월 1일부터 등록 신청 연도의 9월 30일까지 최소 10개의 공익법인에 대한 연간 재무제표 감사보고서(또는 재무제표 검토보고서)를 추가로 발행해야 합니다.
e) 베트남 감사기준에 부합하도록 구축된 품질관리시스템을 갖추어야 합니다.
g) 재무부 규정에 따라 전문직업배상책임보험에 가입하거나 전문직업 위험준비금을 적립해야 합니다.
h) 본 시행령 제7조에 따라 승인 심사 또는 승인이 허용되지 않는 사유에 해당하지 않아야 합니다.
i) 본 시행령 제9조 및 제10조에 따라 감사 업무 수행 등록 서류를 완비하여 정해진 기한 내에 제출해야 합니다.
재무부의 상기 결정에 따라 베트남 오스트레일리아 회계감사 유한책임회사는 앞으로도 공익법인에 감사 서비스를 제공할 수 있는 기회를 이어가게 되었습니다. 당사는 고객의 재무정보 투명성을 높이고 세무 리스크를 최대한 줄일 수 있도록 기여하고 지원하며, 고객과 함께 성장하고 성공을 이루어 나가기를 항상 희망합니다.