






Category:
-
2025年の監査サービス:革新、テクノロジー、新しい基準、そして経営リーダーの役割
2025年は、企業監査における大きな転換点となります。企業は、従来の監査プレッシャーに加え、国際財務報告基準(IFRS)、サステナビリティ報告基準(ESG)、 そして法規制の強化や監査技術のデジタル化といった新たな波に直面しています。CEO(最高経営責任者)およびCFO(最高財務責任者)は、企業の透明性と法令遵守に関して直接的な法的責任を負う立場にあります。彼らは、企業の利益を守りながら、厳格なコンプライアンスと個人リスクの回避の両立を図る必要があります。 2025年における監査の根本的な変化 IFRS(国際財務報告基準)の義務化に向けて 企業は、これまでのベトナム会計基準(VAS)のみならず、IFRSへの全面的な移行準備を進める必要があります。この変化は、資産・負債・収益の認識や評価方法に直接影響を及ぼし、財務構造そのものの再設計を迫るものです。 ESG監査の台頭 ESG監査(環境・社会・ガバナンス)は、もはや「任意」ではなく、必須の要件です。企業は環境への影響、社会的責任、ガバナンス体制に関して、透明性の高い報告と実証可能なデータ開示を求められています。その結果は、投資家・国際的パートナー・ステークホルダーの信頼に直結します。 デジタル監査とビッグデータの統合 最新の監査では、データの標準化・自動化・連携が不可欠です。データが非整合的または未統合の場合、監査人によって重大な誤謬が容易に検出されます。AI(人工知能)やERPシステムの導入は、監査効率と信頼性を高めるための不可欠な要素となっています。 法的リスクと経営陣の個人責任 CEOやCFOは、たとえ会計・財務部門の過失であっても、最終的な法的責任を負います。 財務報告の虚偽、情報隠蔽、誤解を招く開示に対する刑事・行政罰が強化されています。 CFOは、監査提出前にすべてのデータを検証・標準化・承認する最終責任者です。 内部統制の欠如や文書管理の不備は、個人の法的・金銭的リスクに直結します。 2025年監査シーズンに向けた実践的準備戦略 ステップ 詳細および実施策 1. 財務報告とリスク管理システムの再評価 各部門責任者と協働し、会計・財務データを総点検。IFRSおよびESG基準への適合性を確認。公式監査前に**内部監査(Pre-Audit)**を実施し、リスクを早期に発見。 2. データ管理とデジタルシステムの最適化 データの集中管理とアクセス制御を徹底。AI搭載のERPシステムを導入し、透明性と信頼性を強化。 3. 専門教育と監査シミュレーションの実施 IFRS・監査関連法規・税務に関する専門トレーニングを実施。模擬監査シナリオを用いて実務対応力を向上。 4. 透明性と倫理を重視した企業文化の醸成 倫理規範とリスク管理方針を整備し、内部通報制度を確立。自律的なリスクモニタリング文化を構築。 2025年監査チェックリスト IFRS基準との適合性を確認。 資産・負債・契約関連の法的文書を精査。 IT部門と協力してデータ品質・システム整合性を評価。 内部監査チームの責任範囲を明確化。 監査人との対話・説明用のQ&Aスクリプトを事前準備。 2025年の監査は、単なる「検証作業」ではありません。それは、CEOとCFOがリーダーシップとガバナンス能力を示す舞台です。 事前の周到な準備、柔軟な対応、テクノロジーの効果的な活用が、監査成功の鍵であり、企業価値向上の基盤となります。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。
-
Một Vài Khó Khăn Trong Chuyển Đổi Báo Cáo Tài Chính Từ VAS Sang IFRS
このページはまだ翻訳されていません。 Theo Quyết định số 345/QĐ-BTC Phê duyệt Đề án áp dụng IFRS tại Việt Nam thì từ sau năm 2025 sẽ áp dụng ở cấp độ báo cáo tài chính hợp nhất đối với các doanh nghiệp cụ thể như Công ty mẹ của tập đoàn kinh tế Nhà nước, Công ty mẹ là…
-
2025年政令第90号による独立監査義務:監査が必要な企業とは?
2025年4月14日、ベトナム政府は 政令第90/2025/NĐ-CP号 を公布し、政令第17/2012/NĐ-CP号 を改正・補足しました。これは、「2011年独立監査法」 の一部条項を具体的に定めるものであり、独立監査を義務付けられる企業の範囲 を明確化し、また企業規模に応じた監査基準を定義することで、財務情報の透明性・正確性・法令遵守 を確保することを目的としています。本稿では、どの企業が監査義務の対象となるかを解説し、ヴィエトオーストラリア監査法人(Viet Australia Auditing Ltd.) のサービスを紹介するとともに、同法人がどのように第三者向けの独立監査を提供できるかについて説明します。 政令第90/2025号に基づく独立監査の対象企業 政令第90/2025号では、以下の主要な企業区分が 独立監査の義務対象 とされています。 (1)金融機関および外国銀行の支店 「2024年信用機関法」 に基づいて設立された銀行および外国銀行のベトナム支店を含みます。 これらの金融機関は、財務情報の透明性を確保するために、毎年 独立監査 を実施しなければなりません。 (2)金融・保険・再保険企業 保険会社、再保険会社、保険ブローカー、外国損害保険会社の支店などが該当します。 独立監査は、財務データの正確性を保証し、リスク管理および法令遵守を支援します。 (3)公開会社、発行機関、証券会社 株主および投資家の利益を保護し、財務開示の透明性と正確性を確保するため、これらの企業は毎年 独立監査 を受ける必要があります。 (4)大規模企業 以下の 3つの基準のうち2つ以上 を満たす企業は、「大規模企業」として監査義務の対象となります。 年間の社会保険加入者の平均人数が 200人以上 年間総売上高が 3,000億VND(ベトナムドン)以上 総資産が 1,000億VND以上 算定方法の詳細: 年間平均社会保険加入者数 = 前年の12か月分の加入者合計 ÷ 12 総売上高 および 総資産 は前年度の財務諸表に基づきます。 2年連続で上記基準を満たさない場合は、一時的に監査義務が免除されます。 (5)その他の特定ケース 以下の企業も独立監査を実施する必要があります。 国有企業(国家機密や国防分野の企業を除く) 国家重点プロジェクトまたはグループAプロジェクトを実施する企業(国家機密に該当しないもの) 国家資本が20%以上出資されている企業(国家グループ・上場企業など) これらの企業は、国家監査とは別に、独立監査を受けることで 財務報告およびプロジェクト決算の透明性…
-
Kiểm Toán Độc Lập Theo Nghị Định 90/2025: Những Doanh Nghiệp Nào Bắt Buộc Kiểm Toán?
このページはまだ翻訳されていません。 Ngày 14/4/2025, Chính phủ Việt Nam ban hành Nghị định 90/2025/NĐ-CP, sửa đổi, bổ sung Nghị định 17/2012/NĐ-CP, hướng dẫn chi tiết thi hành một số điều của Luật Kiểm toán độc lập 2011. Quy định này làm rõ đối tượng doanh nghiệp bắt buộc phải kiểm toán độc lập, đồng thời xác định…
-
Независимый аудит по Декрету №90/2025: какие предприятия обязаны проходить аудит
14 апреля 2025 года Правительство Вьетнама издало Постановление №90/2025/NĐ-CP, которое вносит изменения и дополнения в Постановление №17/2012/NĐ-CP, детализирующее применение отдельных положений Закона об независимом аудите (2011 г.). Этот нормативный акт уточняет категории предприятий, обязанных проходить независимый аудит, а также определяет критерии, по которым предприятие признается крупным и подлежащим обязательной аудиторской проверке, чтобы обеспечить прозрачность, точность…
-
Ứng Dụng AI – Big Data Trong Kiểm Toán 2025: Cơ Hội & Rủi Ro Tài Chính
このページはまだ翻訳されていません。 Cùng với xu hướng chuyển đổi số mạnh mẽ, AI và Big Data không còn là công nghệ của tương lai mà đã trở thành công cụ quan trọng trong hoạt động kiểm toán hiện đại. CEO, CFO cần hiểu sâu các khía cạnh kỹ thuật, lợi ích và rủi ro của AI để…
-
CẢNH BÁO MẠO DANH TUYỂN DỤNG KIỂM TOÁN VIỆT ÚC (VAAL)
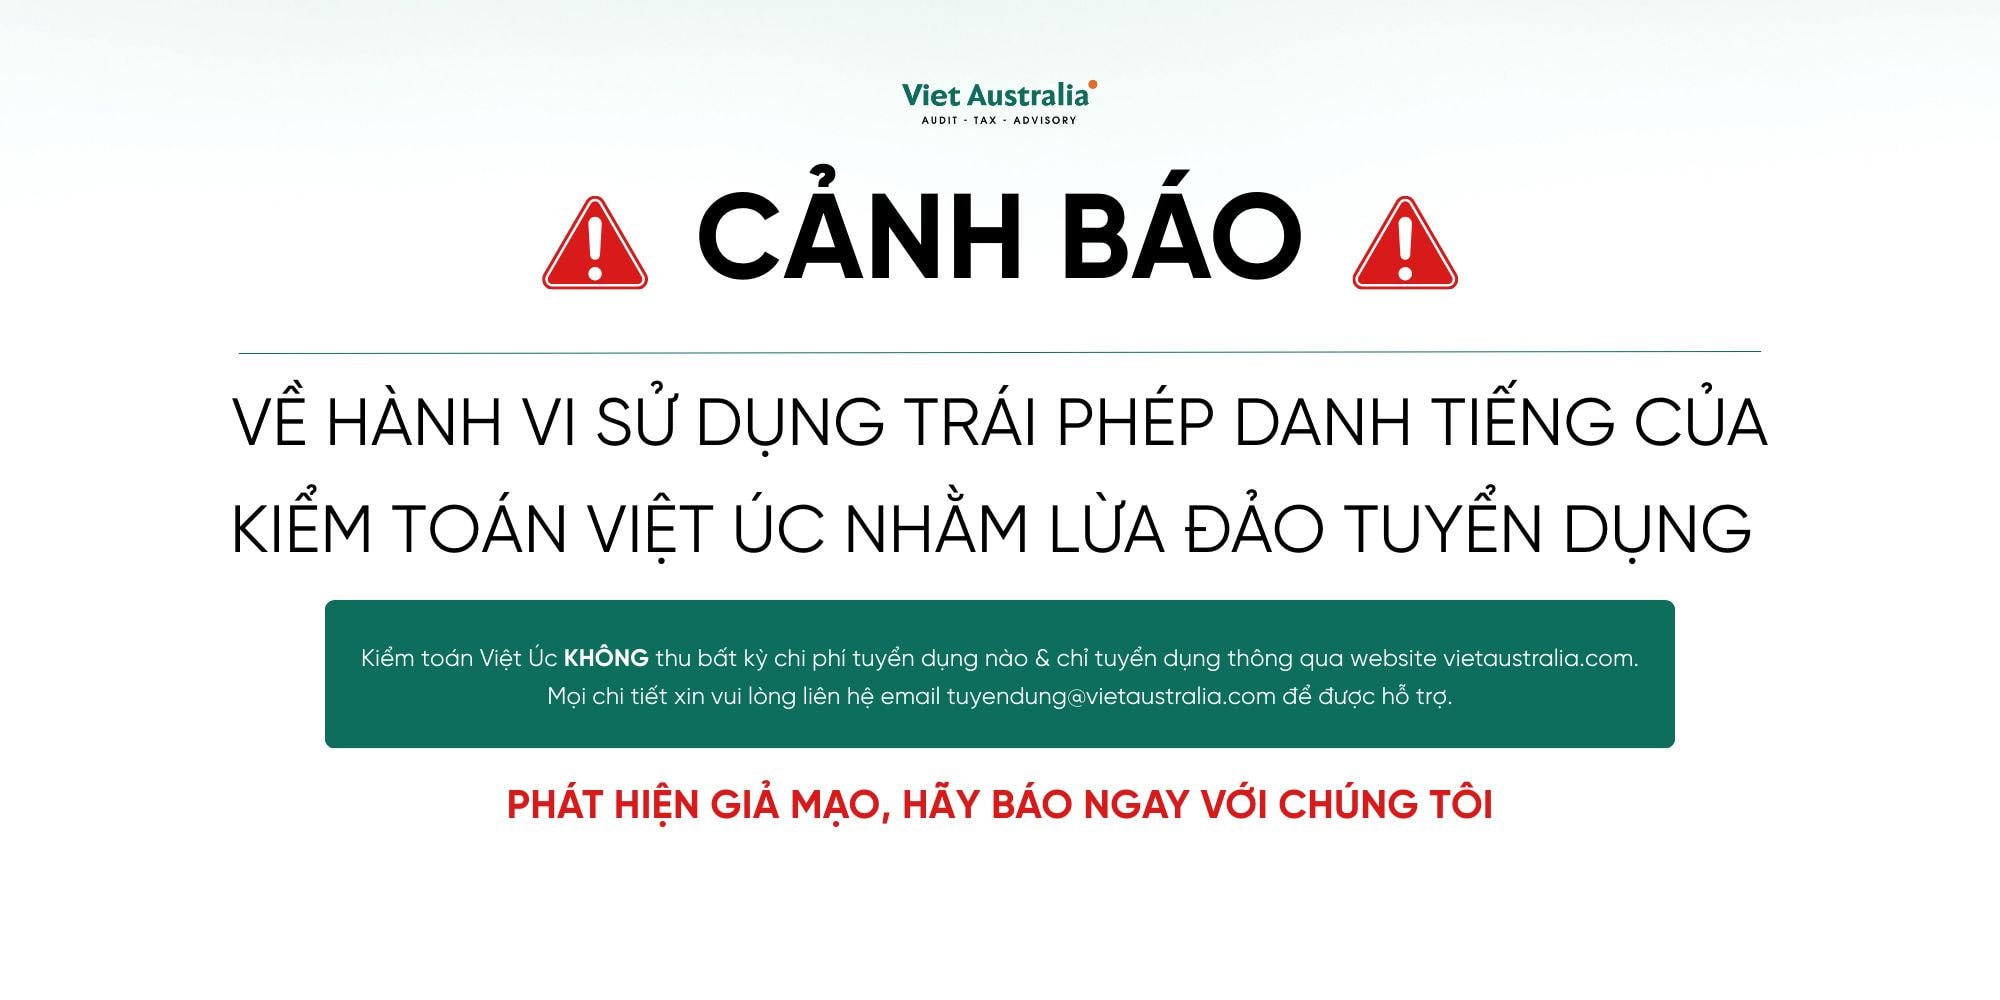
このページはまだ翻訳されていません。 Gần đây, Kiểm toán Việt Úc ghi nhận nhiều phản ánh về việc kẻ xấu giả mạo thương hiệu VAAL để lừa đảo ứng viên dưới các hình thức như: hẹn phỏng vấn online qua tài khoản lạ, yêu cầu nộp phí “giữ chỗ”, “đặt cọc hồ sơ”,… Kênh tuyển dụng chính thức duy…
-
Hướng Dẫn Đầy Đủ Cách Người Nước Ngoài Đăng Ký Tài Khoản Định Danh Điện Tử VNeID Mức Độ 2
このページはまだ翻訳されていません。 Phòng Quản lý Xuất nhập cảnh – Công an Thành phố Hồ Chí Minh xác nhận người nước ngoài đang cư trú hợp pháp tại Việt Nam có quyền đăng ký tài khoản định danh điện tử VNeID mức độ 2 để sử dụng các dịch vụ công trực tuyến và tiện ích số,…
-
Dịch Vụ Quản Lý, Chi Phí Quảng Cáo, Chi Phí Nhượng Quyền: Giao Dịch Nào Dễ Bị Soi Trong Hồ Sơ Chuyển Giá?
このページはまだ翻訳されていません。 Trong bối cảnh Việt Nam ngày càng siết chặt giám sát chuyển giá và chống xói mòn cơ sở thuế, các giao dịch liên kết – đặc biệt là dịch vụ quản lý, chi phí quảng cáo và chi phí nhượng quyền – đang là những điểm “nóng” trong các cuộc thanh tra, kiểm…
-
建設投資プロジェクトにおける監査の重要性
建設投資プロジェクト――住宅建築、交通インフラ、生産工場、工業団地など――は常に巨額の予算、長期的な実施期間、多くの関係者の参加を伴います。したがって、監査はプロジェクトのライフサイクル全体を通じて資金使用の透明性・妥当性・効率性を確保する上で極めて重要な役割を果たします。 費用の適法性・合理性・合法性の管理 建設分野では、定額制度、単価体系、精算手続きが非常に複雑です。独立監査がなければ、不正のリスクは極めて高く、特に以下の場面で顕著です: 総投資額の策定および修正; 未施工または基準外施工の工事量への支払い; 正式な証憑のない費用の計上。 監査は以下を精査します: 設計図書、見積書、決算書; 支払伝票、竣工資料; 建設契約および補足合意書。 これにより、投資者は不当なコスト増を防止し、国家の検査・監査に対して権益を守ることができます。 財務的リスクおよび刑事リスクの低減 多くのプロジェクト(特に国家予算、ODA、FDI、PPP資金を利用するもの)が、以下の理由で調査対象となりました: 規定違反の費用承認; 請負業者選定における不正; 設計に反する施工にもかかわらず支払いが行われた事例; 不合理な追加工事の承認。 初期段階から独立監査を導入することで、企業は: 客観的な監視メカニズムを確保し; 内部統制の弱点を早期に発見し; 論理的かつ体系的な決算資料を整備できます。 投資資金決算の支援 「政令99/2021/ND-CP」および「通達10/2023/TT-BTC」によれば、国家資金を使用するすべての竣工プロジェクトは決算書を作成し、権限機関の承認前に独立監査の意見を得ることが義務付けられています。 同様に、民間またはFDIプロジェクトにおいても、監査済み決算は以下に役立ちます: 銀行・金融機関からの信頼度向上; 株主や投資家への投資成果の提示; 固定資産計上および減価償却配分に関する税務リスクの予防。 言い換えれば、監査は単なる「最終ステップ」ではなく、法的・財務的に完全な竣工を保証する「通行証」となります。 プロジェクトガバナンスにおける透明性と信頼性の向上 共同事業、複数の資金調達(国家・民間・銀行融資など)を含むプロジェクトにおいて、独立監査は利害関係者への財務的透明性の誓約となります。 具体的なメリット: 出資パートナーは透明な監査済み報告書により安心できる; 銀行は監査意見が添付された支払申請を容易に承認する; 経営陣は投資決定における「利益相反」や「権限乱用」といった疑いを回避できる。 内部監査および国家監査への確固たる基盤の提供 大規模な建設企業では、建設投資監査の結果が内部監査およびリスク管理(ERM)の重要な入力資料となります。それにより: プロジェクト管理プロセスの弱点が明らかになり; 不遵守行為を早期に警告でき; 実際の投資コストを更新し、次期投資判断に活用できます。 将来的に財務省、建設省、税務当局による調査が行われる場合でも、独立監査資料は企業にとって「防護壁」となります。 ——————- 結論 公共資金、民間資金、国際合弁などいずれのプロジェクトであっても、建設投資監査はプロジェクト財務管理に不可欠な要素と見なされるべきです。竣工後に「火消し」のために監査を招くのではなく、企業は以下を行うべきです: プロジェクト初期段階から監査を導入する; 監査要件に適合する内部統制プロセスを構築する; 当初から「監査可能」な基準で資料を保管する。 これにより、企業は法令遵守を確保するだけでなく、投資効率を最適化し、信用を高め、プロジェクト全ライフサイクルにおける財務的・法的リスクを最小化することができます。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。