






Category:
-
Tầm Quan Trọng Của Kiểm Toán Trong Các Dự Án Đầu Tư Xây Dựng
このページはまだ翻訳されていません。 Dự án đầu tư xây dựng – dù là công trình dân dụng, hạ tầng giao thông, nhà máy sản xuất hay khu công nghiệp – luôn đi kèm theo những khoản ngân sách lớn, thời gian triển khai kéo dài và liên quan đến nhiều bên tham gia. Chính vì vậy, kiểm toán…
-
建設投資プロジェクトにおける監査の重要性
建設投資プロジェクト――住宅建築、交通インフラ、生産工場、工業団地など――は常に巨額の予算、長期的な実施期間、多くの関係者の参加を伴います。したがって、監査はプロジェクトのライフサイクル全体を通じて資金使用の透明性・妥当性・効率性を確保する上で極めて重要な役割を果たします。 費用の適法性・合理性・合法性の管理 建設分野では、定額制度、単価体系、精算手続きが非常に複雑です。独立監査がなければ、不正のリスクは極めて高く、特に以下の場面で顕著です: 総投資額の策定および修正; 未施工または基準外施工の工事量への支払い; 正式な証憑のない費用の計上。 監査は以下を精査します: 設計図書、見積書、決算書; 支払伝票、竣工資料; 建設契約および補足合意書。 これにより、投資者は不当なコスト増を防止し、国家の検査・監査に対して権益を守ることができます。 財務的リスクおよび刑事リスクの低減 多くのプロジェクト(特に国家予算、ODA、FDI、PPP資金を利用するもの)が、以下の理由で調査対象となりました: 規定違反の費用承認; 請負業者選定における不正; 設計に反する施工にもかかわらず支払いが行われた事例; 不合理な追加工事の承認。 初期段階から独立監査を導入することで、企業は: 客観的な監視メカニズムを確保し; 内部統制の弱点を早期に発見し; 論理的かつ体系的な決算資料を整備できます。 投資資金決算の支援 「政令99/2021/ND-CP」および「通達10/2023/TT-BTC」によれば、国家資金を使用するすべての竣工プロジェクトは決算書を作成し、権限機関の承認前に独立監査の意見を得ることが義務付けられています。 同様に、民間またはFDIプロジェクトにおいても、監査済み決算は以下に役立ちます: 銀行・金融機関からの信頼度向上; 株主や投資家への投資成果の提示; 固定資産計上および減価償却配分に関する税務リスクの予防。 言い換えれば、監査は単なる「最終ステップ」ではなく、法的・財務的に完全な竣工を保証する「通行証」となります。 プロジェクトガバナンスにおける透明性と信頼性の向上 共同事業、複数の資金調達(国家・民間・銀行融資など)を含むプロジェクトにおいて、独立監査は利害関係者への財務的透明性の誓約となります。 具体的なメリット: 出資パートナーは透明な監査済み報告書により安心できる; 銀行は監査意見が添付された支払申請を容易に承認する; 経営陣は投資決定における「利益相反」や「権限乱用」といった疑いを回避できる。 内部監査および国家監査への確固たる基盤の提供 大規模な建設企業では、建設投資監査の結果が内部監査およびリスク管理(ERM)の重要な入力資料となります。それにより: プロジェクト管理プロセスの弱点が明らかになり; 不遵守行為を早期に警告でき; 実際の投資コストを更新し、次期投資判断に活用できます。 将来的に財務省、建設省、税務当局による調査が行われる場合でも、独立監査資料は企業にとって「防護壁」となります。 ——————- 結論 公共資金、民間資金、国際合弁などいずれのプロジェクトであっても、建設投資監査はプロジェクト財務管理に不可欠な要素と見なされるべきです。竣工後に「火消し」のために監査を招くのではなく、企業は以下を行うべきです: プロジェクト初期段階から監査を導入する; 監査要件に適合する内部統制プロセスを構築する; 当初から「監査可能」な基準で資料を保管する。 これにより、企業は法令遵守を確保するだけでなく、投資効率を最適化し、信用を高め、プロジェクト全ライフサイクルにおける財務的・法的リスクを最小化することができます。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。
-
Услуги аудита инвестиционных строительных проектов – Защита инвесторов от финансовых и правовых рисков
В условиях всё более строгих требований к эффективности использования капитала, финансовой прозрачности и соблюдению законодательства выбор независимой аудиторской компании с большим опытом является стратегическим решением, которое помогает инвесторам и подрядчикам: Контролировать риски уже на этапе реализации проекта; Оптимизировать затраты и документацию для окончательных расчетов; Предотвратить доначисление налогов, споры или последующие корректировки со стороны государственных органов.…
-
Dịch Vụ Kiểm Toán Dự Án Đầu Tư Xây Dựng – Bảo Vệ Chủ Đầu Tư Trước Mọi Rủi Ro Tài Chính & Pháp Lý
このページはまだ翻訳されていません。 Trong môi trường đầu tư ngày càng khắt khe về hiệu quả sử dụng vốn, minh bạch tài chính và tuân thủ quy định, việc lựa chọn một đơn vị kiểm toán độc lập giàu kinh nghiệm là giải pháp chiến lược giúp chủ đầu tư và nhà thầu: Kiểm soát rủi ro ngay…
-
建設投資プロジェクト監査サービス – 投資家を財務・法的リスクから守る
資本効率、財務の透明性、規制遵守がますます厳しく求められる投資環境において、豊富な経験を持つ独立監査法人を選択することは、投資家や施工業者にとって戦略的な解決策です。これにより: プロジェクト実施段階からリスクを管理できる; コストおよび決算書類を最適化できる; 税務追徴、紛争、あるいは当局による事後調整を防止できる。 完了した建設投資コストの監査(投資資金最終決算監査) 対象: 国有資金、ODA、外国直接投資(FDI)、PPP、自己資本を用いるプロジェクト。 目的: すべての投資コストの合法性・合理性・適法性を法律に基づき確認する; 資金使用の透明性を高め、主管当局・株主・銀行の決算承認に資する。 範囲: 法的文書・支払証憑・竣工資料・数量・単価・基準等の全面的な精査; 実際の施工と設計図・予算・契約付録との照合; 単価、基準、間接費、予備費の適用状況を評価。 成果物: 「認められる費用・修正費用・不適切費用」を明記した監査報告書; 発注者、施工業者、監理者など各関係者との詳細な議事録。 施工中の定期的なレビュー 対象: 大規模投資、長期プロジェクト、または複数の資金源を利用するプロジェクト。 目的: 定期的に資金の流れと発生費用を管理する; 書類作成・保存・提出における早期の誤りや逸脱を発見する; プロジェクト完了後の修正を最小限に抑える。 範囲: 支払証憑、検収数量、設計変更、契約付録の精査; 発生費用と実際の進捗との整合性分析; 発注者–施工業者–コンサルタント間の文書保管および内部手続の評価。 メリット: 費用否認、税務追徴、決算遅延につながる可能性のある違反を早期警告; 発注者や施工業者が最初から適切な書類を整備できるよう支援。 会計システム構築および監査・検査対応の文書保管コンサルティング 目的: 企業やプロジェクト管理ユニットが強固な会計・財務システムを構築できるよう支援し、以下を実現する: 建設取引の実態を正確に反映する; 会計部門・技術部門・法務部門・施工業者間の緊密な連携を確保する; 内部監査・国家監査・外部監査に効果的に対応する。 支援範囲: 会計・監査基準に基づいた支払承認手続および資金フロー図の構築; 契約、検収、支払、竣工、工事日誌などの文書の整理・標準化・保管に関する助言; 費用配分表、証憑日誌、決算総括表などの管理テンプレートを提供。 効果: 明確で論理的、当局の検査に容易に対応できる書類; 内部管理を最適化し、定期的な監査・検査に備える体制を構築。 Viet Uc Auditing(ベトナム・オーストラリア監査法人)は、2025年に公共利益法人を対象とする31の監査法人の一つに選ばれたことを光栄に思います。 無料相談は 0848770777 までご連絡ください。 ベトナムオーストラリア Viet Australia Auditing Company…
-
Новые правила выдачи разрешений на работу для иностранцев во Вьетнаме – Постановление № 219/2025/NĐ-CP
7 августа 2025 года Правительство издало Постановление № 219/2025/NĐ-CP о трудовой деятельности иностранцев во Вьетнаме, которое заменяет и дополняет отдельные положения Постановлений № 152/2020/NĐ-CP и № 70/2023/NĐ-CP. Новый документ вводит ряд важных изменений, направленных на упрощение процедур, сокращение сроков выдачи разрешений и расширение категорий лиц, освобождаемых от необходимости получения разрешения на работу, особенно в условиях…
-
Quy Định Mới Về Cấp Giấy Phép Lao Động Cho Người Nước Ngoài Tại Việt Nam
このページはまだ翻訳されていません。 Ngày 07/08/2025, Chính phủ ban hành Nghị định số 219/2025/NĐ-CP về người lao động nước ngoài làm việc tại Việt Nam, thay thế và bổ sung một số quy định so với Nghị định 152/2020/NĐ-CP và Nghị định 70/2023/NĐ-CP. Nghị định mới đưa ra nhiều điểm thay đổi quan trọng, giúp đơn giản hóa…
-
ベトナムにおける外国人労働許可に関する新規定 – 第219/2025/NĐ-CP号政令
2025年8月7日、ベトナム政府は、外国人のベトナムでの就労に関する第219/2025/NĐ-CP号政令を公布し、第152/2020/NĐ-CP号政令および第70/2023/NĐ-CP号政令の一部規定を改正・補足しました。 新政令では、手続きの簡素化、許可発給期間の短縮、労働許可免除対象の拡大など、重要な変更が導入されました。特に、半導体、人工知能、デジタル・トランスフォーメーションなどの新分野において、高度人材を誘致するための施策が強化されています。 1. 手続きの統合 – 中間工程の削減 従来は外国人雇用需要の説明手続きと労働許可申請手続きを別々に行っていましたが、第219/2025/NĐ-CP号政令により、これらを一つの申請書類としてまとめることが可能になりました。 申請書類は以下の7つの主要書類で構成されます。 許可発給申請書および需要説明書(様式第03号) 有効な健康診断書(ベトナムまたは相互承認国発行) 有効なパスポート 有効な無犯罪証明書(発行から6か月以内) 4×6カラー写真 雇用形態を証明する書類 職務資格を証明する書類(管理者、取締役、専門家、技術労働者) 2. 労働許可発給期間 – 10営業日 完全な申請書類を受領してから10営業日以内に、主管機関が審査を行い、許可を発給します。 却下する場合は、理由を明記した書面を3営業日以内に通知しなければなりません。 3. 発給権限 – 省人民委員会に委譲 省人民委員会は、労働許可の発給、再発給、延長、取消し、および外国人労働許可免除証明書の発給を担当します。 複数の省・市で勤務する場合は、雇用主の本社所在地の省人民委員会が手続きを行います。 4. 労働許可免除の追加対象 既存の免除対象に加え、第219/2025/NĐ-CP号政令は以下の重点分野で働く外国人を追加しました。 金融、科学、技術、国家デジタル化転換、イノベーション分野 各省人民委員会または省庁が確認した社会経済発展の重点分野 これにより、労働許可が不要となるケースは15種類となり、主な例は以下の通りです。 出資額3億VND以上の所有者または出資メンバー 出資額3億VND以上の取締役会会長/メンバー 年間90日未満ベトナムで勤務する専門家、管理者、技術者 WTOの約束に基づく11のサービス分野における企業内人事異動者 国際教育プログラムの教育・研究者 記者、ボランティア、国際協定を履行する者など 5. 企業および投資家への意義 手続きの短縮により、企業は国際人材を迅速に確保可能 免除対象の拡大により、重要分野への人材誘致を促進 企業および行政機関双方の透明性向上と事務負担軽減 第219/2025/NĐ-CP号政令の施行は、単に手続きを簡素化し処理期間を短縮するだけでなく、高度な外国人材を誘致する機会を拡大し、新時代の経済発展の要請に応えるものです。企業は、新政策のメリットを最大限活用し、法令遵守と外国人労働者の採用・雇用におけるリスク回避のため、適切かつ完全な申請書類の準備・点検を積極的に行う必要があります。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。
-
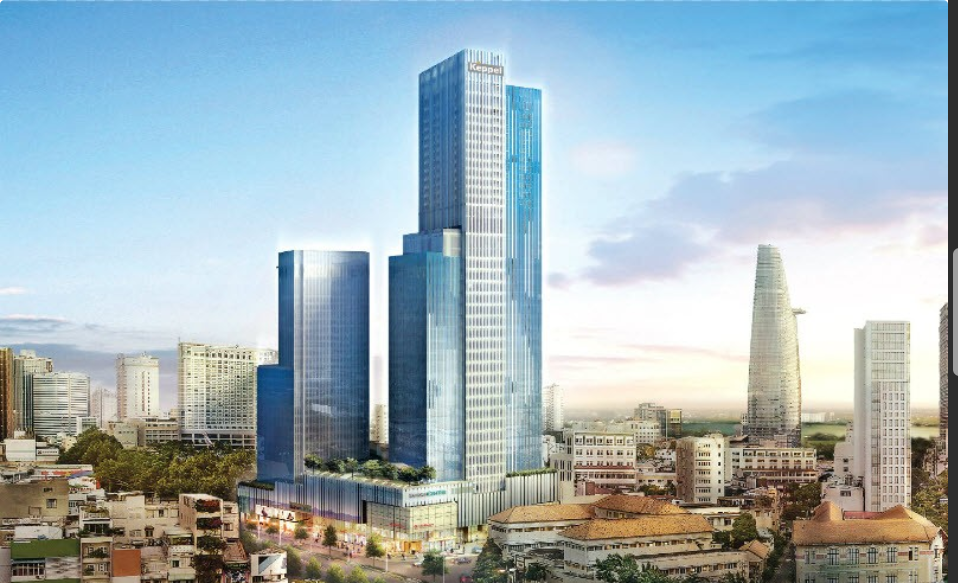
Cập Nhật Địa Chỉ Mới Về Vị Trí Trụ Sở Chính & Văn Phòng Làm Việc Của Kiểm Toán Việt Úc
このページはまだ翻訳されていません。 Kính gửi Quý khách hàng và Quý đối tác, Công ty TNHH Kiểm toán Việt Úc (Viet Australia Auditing Ltd.) cập nhật về địa chỉ trụ sở chính & văn phòng làm việc chính thức (sau sát nhập) nhằm tạo điều kiện thuận lợi cho việc liên hệ, làm việc và tiếp đón khách…
-
仕入発票がない場合、個人事業主は販売発票を発行しなければならないのか?
2025年6月1日より、「70/2025/ND-CP政令」(「123/2020/ND-CP政令」の改正)に基づき、請求書および関連書類の規制がさらに強化されます。以下は、個人事業主向けの解説です。 1. 個人事業主は仕入発票を保存する義務があるのか? 通達40/2021/TT-BTC 第5条第4項および第7条第2項により: 定額課税制度の下で納税する個人事業主は、会計制度の適用義務はなく、仕入発票の保存も義務付けられていません。 ただし、単発の発票を利用する場合には、商品の合法性を証明するための発票・契約書・証明書類の提出が必要です。 また、2023年消費者保護法により、販売者は商品の原産地情報を正確かつ誠実に提供する義務があります。 そのため、仕入発票の保存は検査・監査時のリスク軽減に有効な手段です。 2. 仕入発票がなくても、販売発票の発行は必要か? はい。たとえ仕入発票がなくても、商品やサービスを販売する際は、必ず販売発票(電子請求書)を発行しなければなりません。 法的根拠: 2019年税務管理法 第90条第1項:すべての販売は、取引額にかかわらず電子発票を発行する必要があります。 政令70/2025/ND-CP 第1条第3項(a):販売、贈与、プロモーション、社内消費など、すべての取引形態に対して発票を発行することが義務付けられています。 つまり、取引が発生すれば、仕入発票がなくても販売発票を発行しなければなりません。 3. 2025年6月1日から禁止される発票関連の行為 123/2020/ND-CP政令 第5条(政令70/2025/ND-CPにより改正)により、以下の行為は禁止されています。 税務職員に対して: 発票の購入を妨害する行為 偽の発票の使用を助ける、あるいは黙認する行為 検査時に賄賂を受け取る行為 事業者に対して: 偽造発票や不正な発票の作成・使用 電子発票データを税務当局に適切に提出しない行為 税務調査中に職員を妨害、侮辱、または危害を加える行為 仕入発票がなくても、販売発票の発行は義務です。また、すべての発票の保存と電子データの法令遵守が、税務リスク回避の鍵となります。 ベトナムオーストラリア Viet Australia Auditing Company は、ベトナム社会主義共和国で 2007 年に認可および設立された独立監査機関です。