






Category:
-
2021年会计凭证错误18处罚款
“第 41/2018/ND-CP 号法令对个人和组织会计领域文件中 18 项错误的罚款级别具体规定如下: *有下列行为之一的,处300万越南盾至500万越南盾的罚款(第8条第1款): (一)会计凭证形式未包含规定的全部主要内容的; (二) 清除、更正会计凭证; (3) 用红墨、褪墨签署会计凭证; (四)在记账凭证上签字盖章; (5) 付款凭证并非每份均签署。 *有下列行为之一的,处500万越南盾至1000万越南盾的罚款(第8条第2款): (六)按各类会计凭证的规定制作数量不足的会计凭证; (七)在凭证内容未完整记载的情况下签署会计凭证,由签署人负责; (八)擅自签署会计凭证的; (九)本人签名与签名样本登记簿不一致或者不一致的; (十)会计凭证没有按照凭证上规定的名称进行足够的签名; (十一)未按规定将外文会计凭证翻译成越南文的; (12) 会计凭证、凭证在使用过程中损坏、丢失。 *有下列行为之一的,处20,000,000越南盾至30,000,000越南盾的罚款(第8条第3款): (十三)在会计凭证中伪造或者虚报但未达到刑事起诉的; (14) 谈判或者强迫他人伪造、虚报会计凭证但未达到刑事起诉的; (十五)因经济、金融业务需要制作多份会计凭证的,制作内容不同的会计凭证; (十六)经济、金融业务发生时未制作会计凭证的 (十七)为发生的经济、金融业务制作多份会计凭证; (18) 在付款凭证未由主管人员依照会计法完整签署时进行货币付款。 此外,对涉文书行政违法行为的罚款数额规定如下: – 如果没有会计凭证证明会计账簿中记录的信息和数据或会计账簿中的数据与会计凭证不一致,将处以 5,000,000 至 10,000,000 越南盾的罚款(b 点)。第 3 条第 9 条)。 – 未应国家主管部门的要求将附有会计凭证的外文文件翻译成越南文,将被处以 3,000,000 至 5,000,000 越南盾的罚款(c 点,第 2 条)。第 14 条)。…
-
企业需要独立审计财务报表的原因
什么是独立审计? 业务的日常运营以业务交易的形式表示。每笔交易都会有成套的文件来记录和证明。凭证被收集并记录在会计账簿系统中。会计账簿中的数据汇总为财务报表的标准。 财务报表为利益相关者提供有关资产、资金来源、经营成果、现金流量、负债、库存、发展前景以及许多重要指标的信息,例如:股东、投资者、税务机关、银行… 审计是审计师通过证据收集——评估程序——对财务报表中列报金额的真实性和合理性发表意见的做法。也就是说,这些数字首先是否有文件支持,是否按照会计财务法规和标准进行记录,是否真实、公正地反映了企业的商业模式。 独立审计需要哪些业务? 指导独立审计法实施的 2012 年 3 月 13 日第 17/2012/ND-CP 号法令第 15 条规定,审计年度财务报表的主体包括: 外商投资企业。 信用机构是根据《信用机构法》设立和运营的,包括在越南的外国银行分行。 金融机构、保险企业。 上市公司、发行人和证券交易组织。 其他企业和组织应当依法进行审计。 另外,根据客户、合作伙伴在参与投标、商务合作时的要求… 独立审计的好处? 满足并遵守政府机构的要求。 有助于识别资源开发和使用中的风险和低效率。 为信息使用者创造信任,包括税务机关、银行、合作伙伴、投资者等,例如提供完全接受审计的财务报表,帮助企业归类为高信任客户,享受银行更多的信贷服务,并显着降低利息支出。 完整的商业估价文件、商业信用文件 Viet Uc Auditing Company 是一家具有多年财务报表审计及相关审计-会计服务经验的审计单位。 请联系热线:0848 770 777 获取有关审计 – 企业会计问题的建议。 越澳审计责任有限公司 越澳是一家独立的审计机构,于 2007 年在越南社会主义共和国获得许可并成立。
-
前所未有的机会 – 只需 0 澳元即可在澳大利亚购买房屋
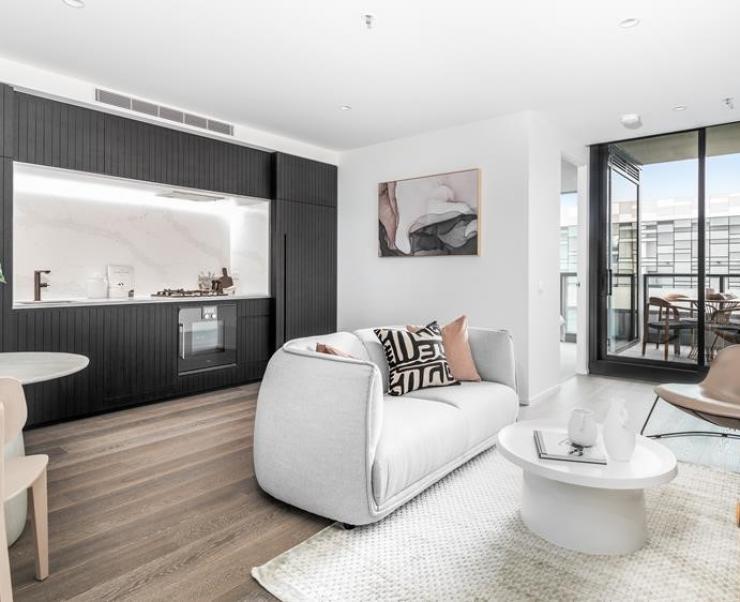
“维多利亚州政府刚刚宣布对 100 万澳元以下的购房者提供实际支持。登记税额减少50{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c},以鼓励人们购买房屋和投资者。 特别是,这种支持不仅适用于澳大利亚人,也适用于外国人。政府为 2020 年 11 月 23 日至 2021 年 6 月 30 日签署的合同提供支持计划。 为了不错过这个难得的机会,业主Salta Properties将再支持50{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c}的转让税,也就是说转让税为0美元,如果您在2021年3月31日之前签订合同。 我们邀请您了解 Riverbank – The Parkhouse 项目 Riverbank Luxury Apartments 位于 627 Victoria Street – Abbotsford,优雅地坐落在著名的亚拉河上,对面是 Kew 和 Studley 公园。距墨尔本市中心仅 3 公里。 位于墨尔本最大的商业中心之一——维多利亚花园对面,距离里士满著名的繁忙亚洲美食广场不远。门前有电车前往市中心约15至20分钟车程,不仅给居民提供高档奢华的生活方式,而且极为方便。 设计注重每间公寓的每一个细节,是起居区通风空间与卧室温馨隐私的完美结合。 如需更多信息和建议,请联系 越澳审计公司 – 热线:0848 770 777″ 越澳审计责任有限公司 越澳是一家独立的审计机构,于 2007 年在越南社会主义共和国获得许可并成立。
-
Thu Duc市营业执照和印章变更说明
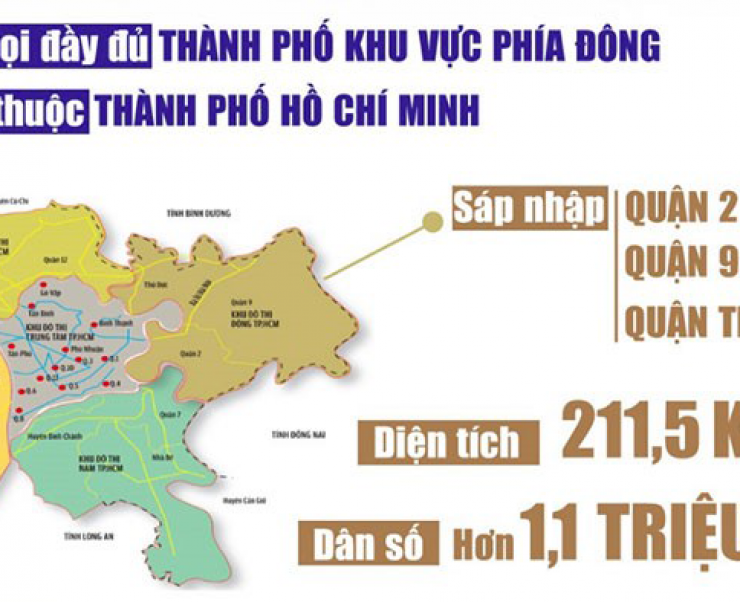
“根据国民议会常务委员会 2020 年 12 月 9 日第 1111/NQ-UBTVQH14 号决议,关于地区和公社行政单位的安排以及在胡志明市下设立守德市,因此,胡志明市守德市市是在输入第 2 区、第 9 区和 Thu Duc 区的整个自然区域和人口的基础上建立的。除了建立“城中城”的喜悦之外,还有很多问题让2区、9区和守德区的人们疑惑,尤其是在做生意时相关文件的转换。由于行政单位名称变更,胡志明市的企业地址大量变更。 回答有关来守德市、变更文件、发票、变更营业地点等问题,使行政单位调整不影响营业活动。针对在胡志明市开展业务的纳税人、组织和个人,市税务局于 2021 年 1 月 18 日发布了第 333/CTTPHCM-TTHT 号官方信函,指导实施该变更。更改在守德市经营的企业和相关科目的发票信息。 据此,根据公函第333/CTTPHCM-TTHT的营业执照和印章变更,总结如下内容: – 通知第 9 区、第 2 区、守德市的机构和部门现已合并到 THU DUC 市,公司必须更改其营业执照和公司印章。 – 更改地址无需提交TB04,只需更新发票上的地址即可。 从 2021 年 2 月 7 日起,新地址必须用于交易(如果先颁发许可证,则从许可证日期开始)。 以下是进行时的参考顺序: 第一步:更新营业执照信息 需要准备的文件: – 根据企业登记信息补充更新表填写信息; – 商业登记证复印件; – 授权书(如有); 经办机构:计划投资部 处理时间:3个工作日…
-
2021年1月报税注意事项
“126/2020/ND-CP法令下的多项新规定将于2021年1月生效,除临时缴纳企业所得税外,旧规定仍适用,126法令将适用至2021年。 1. 不迟于2021年1月31日按2020年企业所得税定案申报暂缴至少80{4d4ea25d1288adad939f86af162a10d9e6ad7ccecb4e73989bf2cd436eae9d2c}的应纳税额。 2. 2020年资本发生变化(包括资本变化不改变许可税级的情况)提交许可费申报,最迟于2021年1月30日前缴纳许可费。 3. 重新定义每月或每季度的增值税申报 – 增值税月度或季度申报周期稳定为1年,纳税人每年自行确定是否需按月或季度申报增值税。 – 基于 2020 年纳税申报表的收入(整 12 个月)。如果 2020 年销售和服务提供的总收入在 500 亿越南盾或以下,则应按季度申报增值税。 – 符合季度纳税申报条件的纳税人可以选择按月或按季度申报整个日历年(以前为3年)。 – 如果是按月报税,如果符合季度报税条件并选择更改为季度报税,请向税务局发送书面请求,要求更改逐月纳税期(表格No. 01/DK-TDKTT))不迟于季度纳税申报开始当年的 1 月 31 日直接管理。 4、个人所得税申报的确定 – PIT 是按月申报的税款(之前根据 PIT 金额按月和季度申报)。 – 如果有收入的组织和个人有资格按季度缴纳增值税,他们可以选择按季度申报个人所得税。 – 未按月或按季预扣个人所得税的收入支付组织和个人仍需申报纳税(以前,只有在有预扣个人所得税的情况下才申报)。” 越澳审计责任有限公司 越澳是一家独立的审计机构,于 2007 年在越南社会主义共和国获得许可并成立。
-
Giảm mức thu 30 khoản phí, lệ phí nhằm hỗ trợ, tháo gỡ khó khăn cho đối tượng chịu ảnh hưởng bởi dịch Covid-19
此页面尚未翻译。 Ngày 24/6/2021, Bộ Tài chính ban hành Thông tư 47/2021/TT-BTC quy định mức thu một số khoản phí, lệ phí nhằm hỗ trợ, tháo gỡ khó khăn cho đối tượng có hoạt động sản xuất, kinh doanh chịu ảnh hưởng của dịch Covid-19 nhằm tăng cường bảo đảm an sinh xã hội ứng phó…
-
法令 132/2020/ND-CP – 对有关联交易的企业进行税务管理的最新情况
“2020 年 11 月 5 日,政府发布了第 132/2020/ND-CP 号法令(“132 号法令”),规范关联交易企业的税收管理。该法令自 2020 年 12 月 20 日起生效,自 2020 年企业所得税期间起适用。(本法令取代 2017 年 2 月 24 日第 20/2017/ND-CP 号法令(“20 号法令”)和第 68 号法令/2020/ND-CP 日期为 2020 年 6 月 24 日) 1. 标准独立交易价值范围的变化 从2020财年起,纳税人重新评估与关联方的交易价格状况,确保根据独立交割价值的利润率在新的标准独立交易价值范围的范围内,根据法令第4条第9款132:“标准独立交易价值范围是从第35个百分点到第75个百分点的价值集合……”(不同于20号法令:交易价值范围……”标准独立性是从第一个到第三个四分位数,相当于第 25 至第 75 个百分位数)。 2. 附属公司(“BLK”)的其他案例 根据第 132 号法令第 2 条第 2 条第 2 条:添加确定为 BLK 的案例,具体而言:…
-
从 2020 年 12 月 5 日起关于税务管理的第 126/2020 号法令的一些新要点
“05个案例不需要提交纳税申报表 在下列情况下,纳税人无需提交纳税申报表: 一、纳税人仅从事按税种税种规定不征税的经营活动。 2、所得依照个人所得税法的规定和税收征管法第七十九条第二款b项的规定免税的个人,但接受遗产或赠与为不动产的个人除外;房地产转让。 3、仅从事出口活动的出口加工企业,无需提交增值税申报资料。 4. 纳税人根据第 126/2020 号法令第 4 条的规定暂时停止经营或经营。 5.纳税人提交TIN注销档案,但依照税收征管法第四十四条第四款规定终止经营、解除合同或者企业重组的除外。 (法令 83/2013/ND-CP 中的现行规定没有提到这个问题)。 补充关于强制执行税务行政决定的措施的指导意见 2019年《税收征管法》增加了一项强制执行税收征管行政决定的措施,特别是“以停止进出口货物海关程序的方式强制执行”。 (与第 129/2013/ND-CP 号法令第 19 条和本法令的指导文件相比,第 126/2020 号法令增加了对该措施的详细指导) 土地使用税和货币债务不得注销。租地租水面保护和开发稻田 根据第 126/2020/ND-CP 号法令第 5 条第 h 点第 2 条的规定,国家预算的其他收入的支付者有权获得国家预算应付款项的债务减免,如果他们属于以下情况。税收征管法第八十五条规定,征收土地使用税、地租、水面地租和稻田保护开发款的除外。 免除债务档案的材料、权限和责任符合税收征管法第八十六条、第八十七条和第八十八条的规定。 因此,纳税人在任何情况下都无法免除土地使用、地租、水面地租和稻田保护开发资金等债务。 (目前,156/2013/TT-BTC 号文第 48 条第 3 款仅规定不得核销土地使用税和地租债务。《土地法》和《土地法》实施指导文件中的规定)。从工资和工资中赚取收入的非居民个人无需申报 PIT 最终确定。 根据第 126/2020/ND-CP 号法令第 8 条第 d.3 条第 6 条,有额外税款需要缴纳或多缴税款的个人在下一个纳税期要求退还或抵消,直接申报决定。向税务机关缴纳个人所得税,但下列情况除外: 1. 每年最终结算后应缴纳的附加税为50,000越南盾或以下的个人(新);…
-
Một số điểm mới Nghị định 126/2020 về quản lý thuế từ 05/12/2020
此页面尚未翻译。 05 trường hợp không phải nộp hồ sơ khai thuế Người nộp thuế không phải nộp hồ sơ khai thuế trong các trường hợp sau đây: 1. Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế đối với từng loại…
-
Công Văn 13276/CT-TTHT: Cục Thuế Tp. Hồ Chí Minh hướng dẫn về CIT
此页面尚未翻译。 On the 14th of December 2018 Ho Chi Minh City Tax Department issued Official Letter No.13276/CT-TTHT in order to provide guidance on Corporate Income Tax (“CIT”) deduction for Japanese expatriate workers. According to this Official Letter, in case the Japanese expatriates are assigned to work in Vietnam by their Japanese parent company, that are…