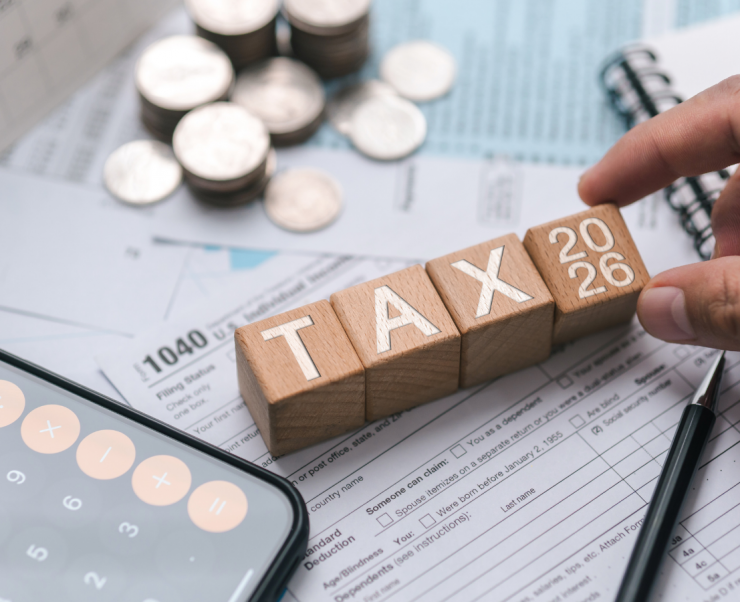
Dans un contexte où les autorités fiscales renforcent de plus en plus les contrôles des transactions entre parties liées, les entreprises à capitaux étrangers (IDE) doivent non seulement faire face aux exigences de conformité en matière de prix de transfert, mais également mobiliser des ressources importantes pour fournir des explications et des justificatifs lors de contrôles fiscaux qui peuvent être longs. Afin de maîtriser les risques de manière proactive et d'obtenir davantage de sécurité juridique dans la détermination de leurs obligations fiscales, de nombreuses entreprises choisissent de conclure un Accord Préalable en matière de Prix de Transfert (Advance Pricing Agreement – APA) avec les autorités fiscales. Qu'est-ce qu'un APA, quels avantages offre-t-il et quelles entreprises devraient envisager d'y recourir ? L'article ci-dessous vous permettra de mieux comprendre cet important outil de gestion fiscale.
Qu'est-ce qu'un APA ?
Un APA (Advance Pricing Agreement), ou Accord Préalable en matière de Prix de Transfert, est un accord écrit entre le contribuable et l'administration fiscale visant à convenir à l'avance de la méthode de détermination des prix applicable aux transactions entre parties liées pendant une période déterminée.
Dans le cadre d'un APA, l'entreprise et l'administration fiscale conviennent notamment des éléments suivants :
- La méthode de détermination des prix applicable aux transactions entre parties liées.
- Les hypothèses critiques ayant une incidence sur les transactions.
- Les données comparables et les principes de détermination du niveau de bénéfice.
- La période d'application de l'accord.
Le fait de convenir à l'avance de ces éléments permet de réduire considérablement le risque de litiges lors des contrôles des prix de transfert.
Pourquoi les entreprises à capitaux étrangers s'intéressent-elles de plus en plus aux APA ?
Les contrôles des prix de transfert ne se limitent plus aujourd'hui à l'examen de la documentation relative aux transactions entre parties liées. Ils peuvent également porter sur une évaluation globale du modèle économique, de la chaîne de valeur et de la politique de répartition des bénéfices de l'entreprise.
Par ailleurs, de nombreuses transactions entre parties liées présentent un caractère complexe, notamment :
- L'achat et la vente de biens entre sociétés appartenant au même groupe.
- La fourniture de services intragroupe.
- Le transfert d'actifs incorporels.
- Les prêts entre parties liées.
- Les activités de fabrication ou de production sous contrat.
Lorsque l'entreprise et l'administration fiscale ont des interprétations différentes concernant la méthode de détermination des prix, le risque d'un ajustement du revenu imposable ou d'un recouvrement d'impôts supplémentaires est tout à fait réel.
L'APA est considéré comme un outil permettant à l'entreprise de gérer ces risques de manière proactive dès le départ.
Les avantages d'un APA pour les entreprises
- Réduire les risques de contrôle et de litige en matière de prix de transfert
Il s'agit du principal avantage d'un APA. Lorsque la méthode de détermination des prix a été approuvée à l'avance par l'administration fiscale, l'entreprise réduit considérablement le risque de faire l'objet d'un ajustement pendant la période de validité de l'APA, à condition que les hypothèses et conditions convenues soient toujours respectées.
- Accroître la sécurité dans la planification financière
L'APA permet à l'entreprise de déterminer à l'avance la méthode de calcul des prix et le niveau de bénéfice approprié pour les transactions entre parties liées. L'entreprise peut ainsi établir ses plans financiers, prévoir ses flux de trésorerie et anticiper ses obligations fiscales avec davantage de stabilité.
- Réduire le temps et les coûts de mise en conformité
Les contrôles des prix de transfert sont souvent longs et exigent la préparation d'un volume important de dossiers, de données et d'explications. La conclusion d'un APA permet de réduire considérablement le temps consacré aux échanges avec l'administration fiscale pour les transactions couvertes par l'accord.
- Limiter le risque de double imposition
Dans le cadre d'un APA bilatéral ou multilatéral, l'entreprise peut également réduire le risque de double imposition lorsque les transactions sont réalisées entre des pays ayant conclu une Convention fiscale visant à éviter les doubles impositions.
Quelles entreprises devraient envisager de recourir à un APA ?
L'APA n'est pas une solution adaptée à toutes les entreprises.
En règle générale, une entreprise devrait envisager un APA lorsqu'elle :
- Réalise chaque année de nombreuses transactions entre parties liées.
- Effectue des transactions d'une valeur importante et récurrentes.
- Fait partie d'un groupe multinational.
- Présente un risque élevé de contrôle en matière de prix de transfert.
- Souhaite stabiliser sa politique fiscale à long terme.
En particulier, les entreprises à capitaux étrangers opérant dans les secteurs de la production, de la distribution ou des services intragroupe font souvent partie des entreprises ayant le plus besoin de recourir aux APA.
Que doit préparer une entreprise lorsqu'elle demande un APA ?
Afin que sa demande puisse être examinée par l'administration fiscale, l'entreprise doit préparer un dossier complet et démontrer le caractère raisonnable de la méthode de détermination des prix proposée.
Parmi les éléments importants figurent notamment :
- L'analyse des fonctions, actifs et risques des parties liées.
- La documentation relative à la détermination des prix des transactions entre parties liées.
- Les données comparables indépendantes.
- Une méthode appropriée de détermination des prix.
- Les informations relatives au modèle économique et à la chaîne de valeur.
- Les hypothèses critiques ayant une incidence sur les transactions.
La préparation d'un dossier complet dès le départ permet de raccourcir la durée des négociations avec l'administration fiscale et d'accroître les chances d'obtenir un accord.
L'APA ne remplace pas les obligations de conformité de l'entreprise
Bien qu'il présente de nombreux avantages, l'APA ne signifie pas que l'entreprise est dispensée de ses obligations en matière de gestion fiscale.
Pendant la période de validité de l'APA, l'entreprise doit toujours :
- Conserver les documents conformément à la réglementation.
- Déclarer la mise en œuvre de l'APA.
- Maintenir les conditions et hypothèses convenues.
- Respecter intégralement ses obligations de déclaration, de régularisation et de paiement des impôts.
En cas de changement significatif du modèle opérationnel ou des conditions d'activité, l'entreprise doit également en informer l'administration fiscale et travailler avec celle-ci afin d'examiner, si nécessaire, une modification de l'APA.
Conclusion
Dans un contexte de renforcement constant de l'administration fiscale des transactions entre parties liées, l'APA devient un outil efficace de gestion des risques permettant aux entreprises à capitaux étrangers de maîtriser de manière proactive leurs obligations fiscales et de réduire le risque de litiges en matière de prix de transfert. En plus d'apporter davantage de transparence à la méthode de détermination des prix, l'APA aide également les entreprises à renforcer la stabilité de leurs activités financières et à établir une relation de coopération positive avec l'administration fiscale.
Si votre entreprise réalise des transactions entre parties liées et souhaite évaluer la possibilité de recourir à un APA ou effectuer une revue des risques liés aux prix de transfert, contactez Kiểm toán Việt Úc afin de bénéficier des conseils de notre équipe d'experts et de solutions adaptées à votre modèle opérationnel et à la réglementation applicable.
Viet Australie
Viet Australia Auditing Company est un organisme d'audit indépendant agréé et créé en 2007 en République socialiste du Vietnam.